DOPO IL TRAMONTO DELLA STAGIONE DEGLI SCONTI DI ACCISA

Il 5 ottobre (salvo ripensamenti e colpi di inventiva ulteriori per reperire risorse di bilancio senza sforare i vincoli di bilancio, oppure semplicemente senza curarsi di tali vincoli, oppure ancora ottenendo da Bruxelles margini di flessibilità visto che il problema dei prezzi è non solo italiano, ma europeo e mondiale) finisce la stagione degli sconti di accisa cominciata il 19 marzo ed interrotta solo per breve tempo dal 4 al 27 luglio.
Vi sono stati per questa operazione ben sedici provvedimenti, tra decreti legge (nove) e decreti interministeriali (sette), per un impegno di spesa complessivo di 2,3 miliardi di euro, reperiti con tagli alle dotazioni ministeriali per finanziamenti e spesa corrente, con anticipazioni di imposte sui dividendi dei grandi gruppi dell’energia, con utilizzazione del sovra gettito IVA generato dall’aumento dei prezzi dei carburanti.
Dopo? Si riparla dell’accisa mobile che dovrebbe utilizzare le risorse derivanti dal sovra gettito IVA.
Il meccanismo, tuttavia – a prescindere che non è certo, e men che mai auspicabile, che i prezzi continuino ad aumentare a questi ritmi – ha più di qualche punto debole:
- andrebbe vincolato non agli aumenti del greggio sul mercato ante raffinazione, ma a quello delle quotazioni dei raffinati, visto che gli effetti di queste ultime sul prezzo retail sono assai diversificati a seconda del prodotto;
- il sovra gettito IVA si produce per graduale accumulo prima di produrre una massa sufficiente a coprire sconti di accisa, che, invece, quando si ricorre ad essi, sono applicati “d’urgenza” immediata;
- se vi sono forti escursioni dei raffinati e quindi dei prezzi retail l’aumento dell’IVA sul prezzo non è mai sufficiente a coprire il valore di uno sconto di accisa efficace alla calmierazione.
Per spiegare il secondo e il terzo punto non serve parlare di grandi numeri (miliardi di litri o di euro), basta un solo litro di prodotto per mettere in evidenza i meccanismi connessi.
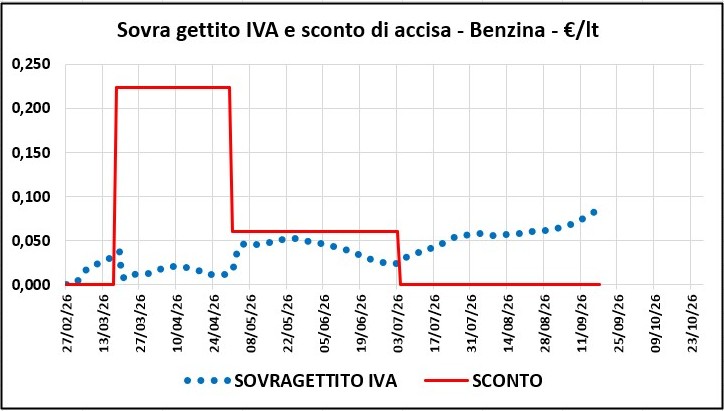
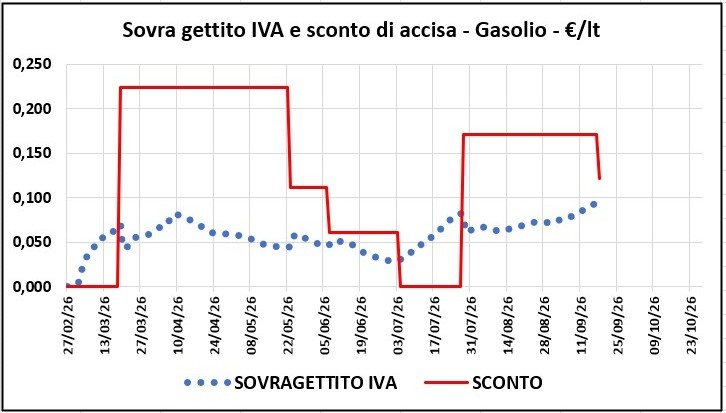
Nei grafici seguenti si “disegna” quello che è successo in €/lt dal 27.02.2026 (un giorno prima della guerra) al 18.09.2026 all’andamento degli aumenti dell’IVA per effetto dell’aumento dei prezzi (dati MIMIT giornalieri) e all’applicazione degli sconti di accisa:
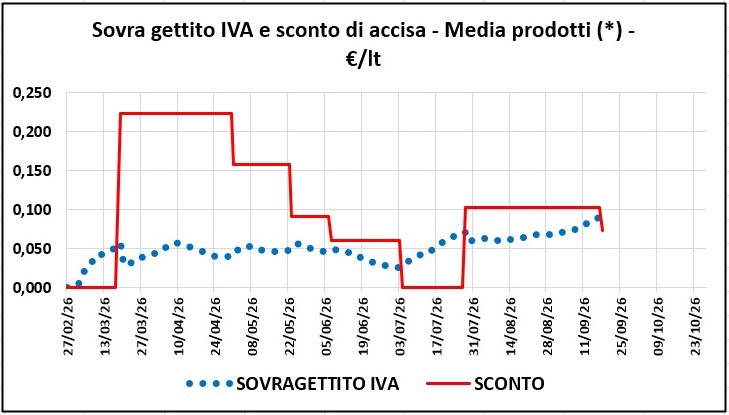
(*) media dei prodotti calcolata sul mix dei consumi (40 % benzina, 60 % gasolio)
In tutto il periodo 27.02-18.09.2026, mediamente per ognuno dei 204 giorni di calendario, si verifica che:
- per la benzina:
l’accumulo medio/giorno di sovra gettito IVA è stato di 0,039 €/lt e lo sconto di accisa medio/giorno è stato di 0,067 €/lt (lo sconto è pari al 171,8 % del sovra gettito);
- per il gasolio:
l’accumulo medio/giorno di sovra gettito IVA è stato di 0,058 €/lt e lo sconto di accisa medio/giorno è stato di 0,132 €/lt (lo sconto è pari al 227,6 % del sovra gettito);
- per la media dei prodotti (in base al mix dei consumi 40 % benzina 60 % gasolio):
l’accumulo medio/giorno di sovra gettito IVA è stato di 0,050 €/lt e lo sconto di accisa medio/giorno è stato di 0,107 €/lt (lo sconto è pari al 214,0 % del sovra gettito).
Come si può osservare dai grafici, a) solo per la benzina il sovra gettito a partire dal 04.07 supera l’onere dello sconto, perché…semplicemente su questo prodotto non è stato più confermato lo sconto (che è stato in vigore, in due misure diverse – 0,244 e 0,061 €/lt -, solo per 108 giorni su 204 dell’intero periodo di osservazione), b) per il gasolio invece il sovra gettito è stato superiore all’onere dello sconto di accisa solo dal 04 al 27.07 quando non c’era sconto (che è stato in vigore, in quattro misure diverse – 0,244, 0,122, 0,061, 0171 -, per 161 giorni su 204), c) per la media dei prodotti, ovviamente, il sovra gettito IVA è stato superiore all’onere dello sconto di accisa solo…quando lo sconto non era in vigore, e, infine, d) il sovra gettito in tutti i casi è stato superiore nel periodo dall’inizio della guerra al 18/03/2026, ossia prima della decisione di ridurre le accise.
E come si è visto dai numeri, in ogni caso considerato, il sovra gettito non ha mai avuto capienza per coprire il costo dello sconto di accisa, neppure nel caso della benzina, in cui è stato pari a 1,7 volte il sovra gettito specifico, contro 2,3 volte per il gasolio e oltre 2,1 volte per la media dei prodotti.
In altre parole, invece di uno sconto medio tra i prodotti di 0,107 €/lt/giorno, il sovra gettito IVA avrebbe potuto coprire solo uno sconto medio di 0,050 €/lt/giorno, meno della metà.
L’utilizzo del sovra gettito IVA per agire con l’accisa mobile, in conclusione, è uno strumento assai poco efficace quando si tratta di calmierare in misura significativa i prezzi in caso di una crisi drammatica del mercato.