QUOTAZIONI E PREZZI DEL GIORNO PRIMA: 19.09.2026 – IL CONTESTO DELLA CRISI DEI PREZZI
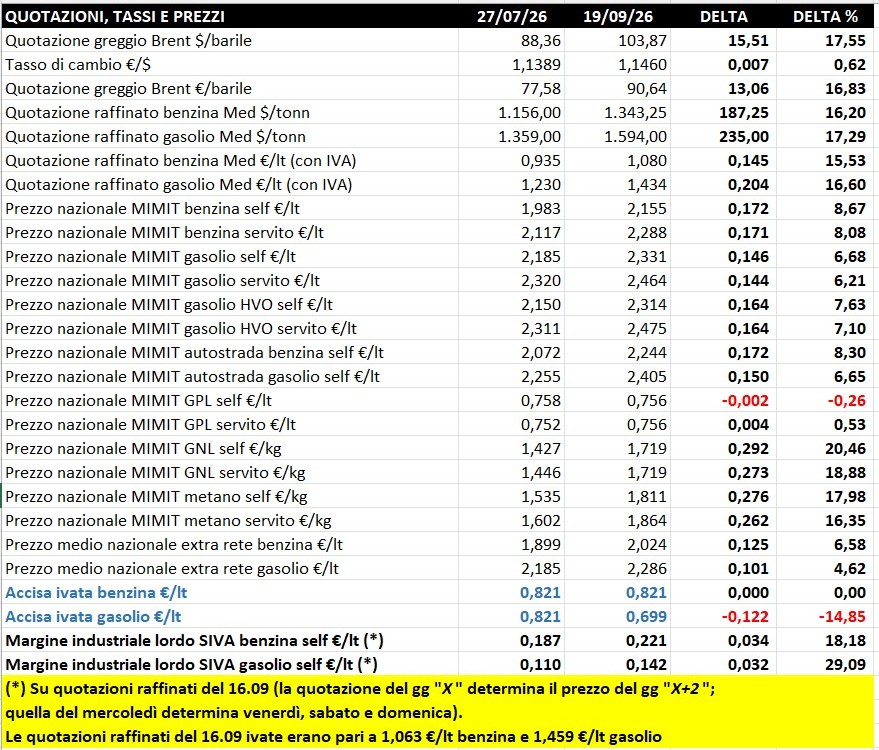
Fonti: BLOOMBERG, ECB, MIMIT, STAFFETTA QUOTIDIANA
IL CONTESTO DI UNA CRISI MONDIALE AGGRAVATA DA SCELTE SBAGLIATE PREGRESSE
Scriveva giorni fa Il Sole 24 ore che non è tanto l’escursione del greggio sui mercati finanziari (i “barili di carta” che si sono avvicinati a quotazioni sui 110 $/barile) a preoccupare, quanto il greggio “vero”, che si acquista anche a 150 $, cui vanno aggiunti costi di trasporto enfatizzati dalla situazione degli Stretti e che portano anche a 200 $ complessivi, situazione che le raffinerie sono costrette ad accettare, spinte dalla necessità di rifornirsi in fretta per far fronte alla domanda crescente dovuta sia alla stagionalità prossima dell’autunno che dalla pressione dei grandi consumatori (Stati Uniti e Cina) che hanno ormai dato fondo a tutte le riserve ordinarie e/o strategiche. Questo innesta la corsa ai prezzi reali e, per vero paradosso, la tradizionale nomea speculativa dei mercati finanziari sembra invece smentita dalla condotta attuale di questo mercato teorico che muove soldi invece di materia prima.
Non stupisce quindi – anche se è stato da molti individuato come il vero fattore speculativo scatenante – che il crack spread (il margine di raffinazione specifico del gasolio) abbia raggiunto da agosto e superato poi gli 80 $/barile, ossia circa il doppio del valore registrato nei mesi caldi della crisi ucraina del 2022: in una fase in cui il margine non viene calcolato più come normalmente sul valore del future del greggio, ma su un valore spot superiore di 40-50 o più $/barile, e se ormai il Brent non è più l’indiscusso indicatore mondiale, questo può ragionevolmente accadere, piaccia o meno.
Si aggiunga che – ma questo è sempre avvenuto – è inutile tirare in ballo il petrolio “comprato prima” dei rialzi: ovunque – da Houston a Singapore – il criterio economico è “last in, first out” (ultimo entrato, primo uscito), ossia il raffinato uscirà al prezzo dell’ultima quotazione del greggio, più il margine di raffinazione.
(E se questo può offendere la sensibilità, si pensi, in una scala infinitamente più ridotta, cosa avviene, del tutto indipendentemente dalle giacenze comprate ad un prezzo minore, in un impianto di distribuzione carburanti quando il fornitore comunica un aumento di prezzo al pubblico).
Così come è del tutto ozioso puntare il dito contro le agenzie che registrano le quotazioni giornaliere dei raffinati sulle piazze mondiali, indipendentemente dal fatto che tali agenzie non sono governative, non sono Borse, neppure Standard & Poors, Fitch o altri lo sono, eppure le loro “registrazioni” (nel caso di Platt’s) e “rating” (nel caso delle agenzie che fanno rating) hanno valore su tutti i mercati e influenzano, eccome!, le politiche economiche degli Stati, dei Governi e dei grandi gruppi.
Ma al di là della crisi mediorientale che, a differenza di quella ucraina che aveva ed ha una portata ancora “regionale”, ha invece natura “mondiale”, al di là della fine della globalizzazione (intesa come concetto un po’ ingenuo che tutti si comportino secondo le stesse regole) che ha ridislocato i blocchi geopolitici nella gestione delle proprie politiche economiche nonché purtroppo delle proprie condotte strategiche e persino, ahinoi!, ideologiche, vi sono anche scelte pregresse incaute che oggi hanno influenza diretta in questa congiuntura di marasma.
I consumi di prodotti petroliferi nel mondo dal 2010 al 2024 sono aumentati del- 16,5 %, in Unione Europea sono calati del -11,4 % in barili/giorno, in Italia del -21,6 % in tonnellate/anno, la produzione delle raffinerie nello stesso periodo è cresciuta nel mondo del +10,9 %, mentre in Unione Europea è scesa del -14,1 % e in Italia di ben un -24,7 %; tornando più indietro nel tempo, la capacità di raffinazione dal 1980 al 2025 è caduta in UE da 825 a 517 mln/ton per anno (-36,1 %), in Italia a 171 a 87 (-49,1 %), i dati italiani sono decisamente peggiori di quelli europei che, a loro volta, sono peggiori di quelli globali mondiali.
Non c’è dubbio che il calo dei consumi sia dovuto all’evoluzione tecnologica dell’engineering nonché, più recentemente alle spinte alla sostenibilità ambientale: al di là dei consumi, infatti, le emissioni di CO2 sono diminuite dal 1990 al 2024 di un -31,9 % nell’Europa Comunitaria, di -39,8 % in Italia, ma sono aumentate di +65,7 % complessivamente nel pianeta, e, significativamente, di +383,9 % in Cina (il cielo sopra di noi è più pulito se non soffia vento da Est…).
Da questi numeri si può dedurre che la nostra industria della raffinazione è stata lasciata alla deriva: ma non sono solo i dogmi ambientalisti frettolosi (una transizione non distrugge quello che può ancora servire di riserva mentre si cambia), non solo lo stigma affisso sul bavero del petrolio (con fondi e istituzioni che smobilizzano investimenti nel settore), non solo il disinteresse della politica verso un settore controverso e politicamente ormai scorretto, ma anche le stesse aziende storiche della raffinazione, che hanno smesso da tempo di investire se non per smobilizzare, riconvertire marginalizzando, facendo greenwashing facile e lasciando ad altri di gestire attività che – colpevolmente – non vengono più ritenute strategiche per il sistema Paese, per la sua economia e stabilità. Di che ci si meraviglia, allora?
Se si rinuncia, per ideologia e/o opportunismo, non al sovranismo energetico (termine questo carico oggi di significati negativi quanto approssimativamente appiccicati a caso a troppe cose), ma alla sicurezza minima, il nostro ruolo diventa marginale, dipendente da altri che possono far valere in termini di prezzi e disponibilità di prodotti la loro elasticità rispetto ai vincoli ambientali e qualitativi – anche se la raffinazione nel mondo intero soffre di obsolescenza e richiederebbe investimenti di grandissima portata, ma intanto lavora allo spasmo e cambia gli equilibri di questa produzione indispensabile – soprattutto quando crisi epocali scatenano la corsa a chi, con apparati economici ben più vasti, sullo scenario mondiale può o è costretto a comprare a qualsiasi costo -.
E quando si parla di sovra tassare i sovraprofitti, bisognerebbe ricordare che questo settore ha bisogno invece di un ritorno di investimenti, non di disincentivarli ulteriormente.
Ma tant’è, in questo momento si preferisce il complottismo sulla speculazione, si può magari giustificare l’assalto dei pescatori francesi alle raffinerie, o si inneggia alla “benzina del Sindaco” quale panacea del male dei prezzi (e a questo proposito si vedano, ad esempio, i prezzi di fornitura CONSIP ad Enti Pubblici, che sono sostanzialmente simili a quelli medi dell’extra rete, ossia i prezzi a cui comprano gli indipendenti non pubblici sulla rete, se poi si sceglie di non applicare margini è un’altra cosa, possiamo anche chiudere baracca sulla rete distributiva e mandare a casa chi ci opera).
LE VARIAZIONI DEI PREZZI – IL “DIESEL A 3 EURO“: 7 PREZZI SOPRA 2,999 €/LT SU 34.202
Fermi i mercati internazionali di greggio e raffinati per il week end sul mercato nazionale i prezzi retail continuano a marcare ulteriori aumenti, anche di valore significativo sul gasolio.
Come noto, dal 18 al 25 settembre l’accisa sul gasolio è aumentata a 0,57290 (dal 26 settembre al 5 ottobre aumenterà a 0,62290 €/lt), ossia di +0,049 €/lt con IVA: sui dati MIMIT di ieri 19.09 si sono registrati incrementi sul giorno precedente 18.09 del prezzo retail del gasolio tra i +0,034 ed i +0,036 €/litro (tra +0,030 e +0,031 in autostrada), che si verificano anche in data odierna 20.09 sia pure entro +0,010 €/lt.
In un solo giorno (dal 18.09 al 19.09) si sono avute le seguenti variazioni:
- quotazione greggio Brent nessuna variazione per il week end
- quotazione raffinato benzina Mediterraneo nessuna variazione per il week end
- quotazione raffinato gasolio Mediterraneo nessuna variazione per il week end
- prezzo benzina self e servito +0,004 €/lt
- prezzo gasolio self +0,036 €/lt, servito +0,034 €/lt
- prezzo gasolio HVO self +0,037 €lt, servito +0,038 €/lt
- prezzo GPL self inalterato (=0,000 €/lt), servito +0,001 €/lt
- prezzo GNL self inalterato (=0,000 €/lt), servito +0,001 €/lt
- prezzo metano self +0,002, servito +0,003 €/lt
- prezzo benzina autostrada self +0,003 €/lt, servito +0,004 €/lt
- prezzo gasolio autostrada self +0,030 €/lt, servito +0,031 €/lt
- prezzo extra rete benzina inalterato (=0,000 €/lt)
- prezzo extra rete gasolio inalterato (=0,000 €/lt)
- margini industriali lordi rete benzina self +0,003 €/lt, servito +0,004 €/lt
- margini industriali lordi rete gasolio self +0,030 €/lt, servito +0,028 €/lt.
Nel volgere di una settimana (dal 12.09 al 19.09) si sono avute le seguenti variazioni:
- quotazione greggio Brent -0,74 $/barile, +0,40 €/barile
- quotazione raffinato benzina Mediterraneo -37,25 $/tonn, -0,018 €/lt (con IVA)
- quotazione raffinato gasolio Mediterraneo +17,00 $/tonn, +0,032 €/lt (con IVA)
- prezzo benzina self +0,054 €/lt, servito +0,055 €/lt
- prezzo gasolio self e servito +0,122 €/lt
- accisa gasolio con IVA +0,049 €/lt
- prezzo gasolio HVO self e servito +0,117 €/lt
- prezzo GPL self +0,001, servito inalterato +0,002 €/lt
- prezzo GNL self +0,008 €/lt, servito +0,014 €/lt
- prezzo metano self +0,070, servito +0,046 €/lt
- prezzo benzina autostrada self +0,052 €/lt, servito +0,053 €/lt
- prezzo gasolio autostrada self +0,120 €/lt, servito +0,124 €/lt
- prezzo extra rete benzina +0,050 €/lt
- prezzo extra rete gasolio +0,192 €/lt
- margini industriali lordi rete benzina self +0,006 €/lt e servito +0,008 €/lt
- margini industriali lordi rete gasolio self e servito -0,060 €/lt.
Analizzando nel dettaglio i prezzi di benzina e gasolio del 19.09 quali riportati ne “Il file alle 8” del MIMIT si hanno i seguenti dati:
- benzina self media nazionale 2,155 €/lt, mediana 2,149 (mediano è il valore sopra il quale e sotto il quale i prezzi sono esattamente al 50 % superiori e al 50 % inferiori)
- benzina servito media nazionale 2,288 €/lt, mediana 2,319
- gasolio self media nazionale 2,331 €/lt, mediana 2,339
- gasolio servito media nazionale 2,464 €/lt, mediana 2,489.
Sempre in tema di livello analitico dei prezzi di benzina e gasolio, si osserva che:
- per la benzina self i prezzi superiori di +0,150 €/lt sopra la media nazionale (2,155) sono 122 su 20.296 totali (0,60 %), quelli superiori a 2,500 €/lt sono 13 (0,06 %)
- per la benzina servito i prezzi superiori di +0,150 €/lt sopra la media nazionale (2,288) sono 1.255 su 13.909 totali (9,02 %), quelli superiori a 2,500 €/lt sono 407 (0,01 %)
- per il gasolio self i prezzi superiori di +0,150 €/lt sopra la media nazionale (2,331) sono 112 su 20.306 totali (0,55 %), quelli superiori a 2,500 €/lt sono 64 (0,32 %)
- per il gasolio servito prezzi superiori di +0,150 €/lt sopra la media nazionale (2,464) sono 1.257 su 13.896 totali (9,05 %), quelli superiori a 2,500 €/lt sono 6.590 (47,42 %)
- e sullo spesso citato “diesel a 3 euro” si registrano 7 prezzi sopra 2,999 €/lt su totali 34.202